


同一张行情表,寒武纪的成交额自己算是5,414万元,接口给的是54.20亿元,差了100倍,原因只是一个单位。行情看板三天就能接通,上线后的返工,几乎都来自界面上说不清“自己是什么”的数字。
本文依据上交所、港交所的一手文件,加上10月12日盘中对7类资产的实测,给你四样东西:
- 一张“价格身份证”:每个数字上线前要答的5个问题
- 7个返工点逐条拆:钱在哪里算错、为什么会错
- 一份可以直接发给数据供应商的7问清单
- 2段可运行的 Python 代码
做行情看板,最便宜的一步恰恰是接接口。
10月12日周一上午,我把寒武纪和腾讯放进同一张行情表,拿“成交量×价格”自己算了一遍成交额:
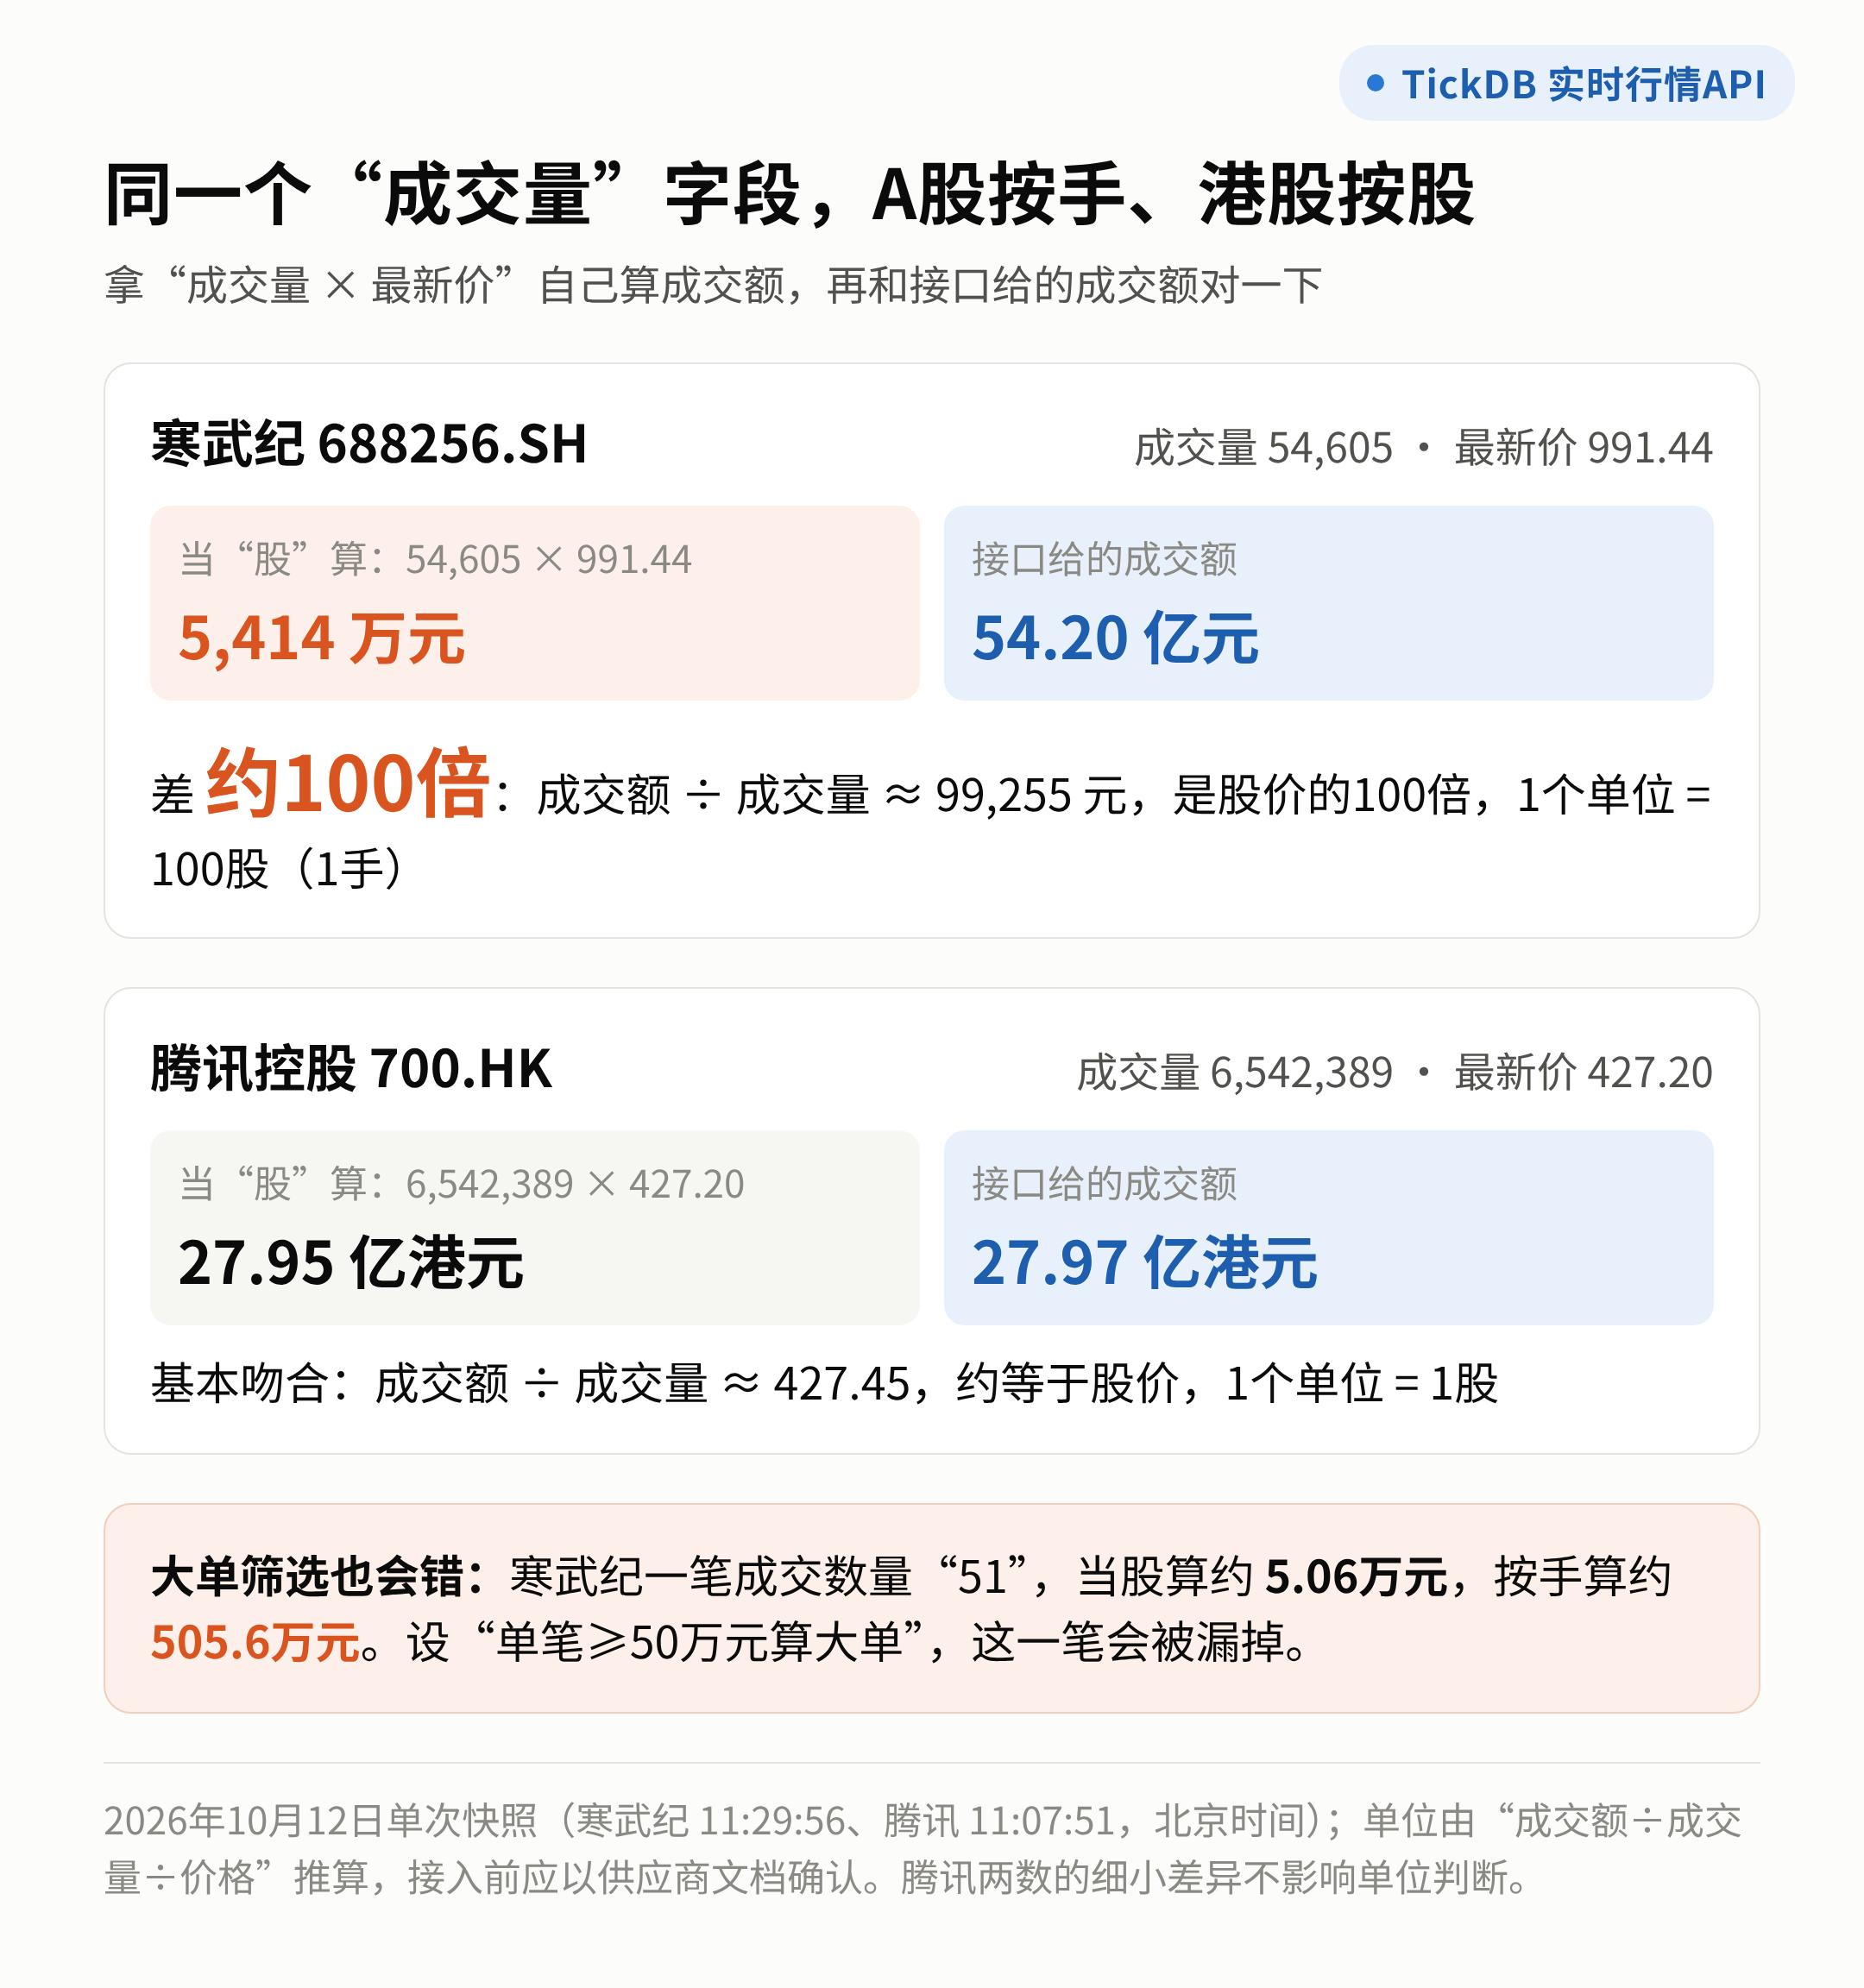
- 寒武纪:成交量 54,605,最新价 991.44 元。自己算是约 5,414 万元,接口给的成交额是约 54.20 亿元,差了100倍。
- 腾讯:成交量 6,542,389,最新价 427.20 港元。自己算是约 27.95 亿港元,接口给的是 27.97 亿港元,对得上。
没有哪个数是错的。寒武纪的“成交量”按手计,1手是100股;腾讯的按股计。字段名都叫成交量,单位差了100倍。
(寒武纪快照为北京时间2026年10月12日11:29:56,腾讯为11:07:51。)
单位还只是一处。今年下半年,这类“同一个数、换了规则”的事正在变多:7月6日起,A股每天15:05到15:30多了一段盘后固定价格交易,据证券导报报道,首日约1,900家主板公司参与;11月16日起,港股开始统一每手股数,约650家公司可能要改。
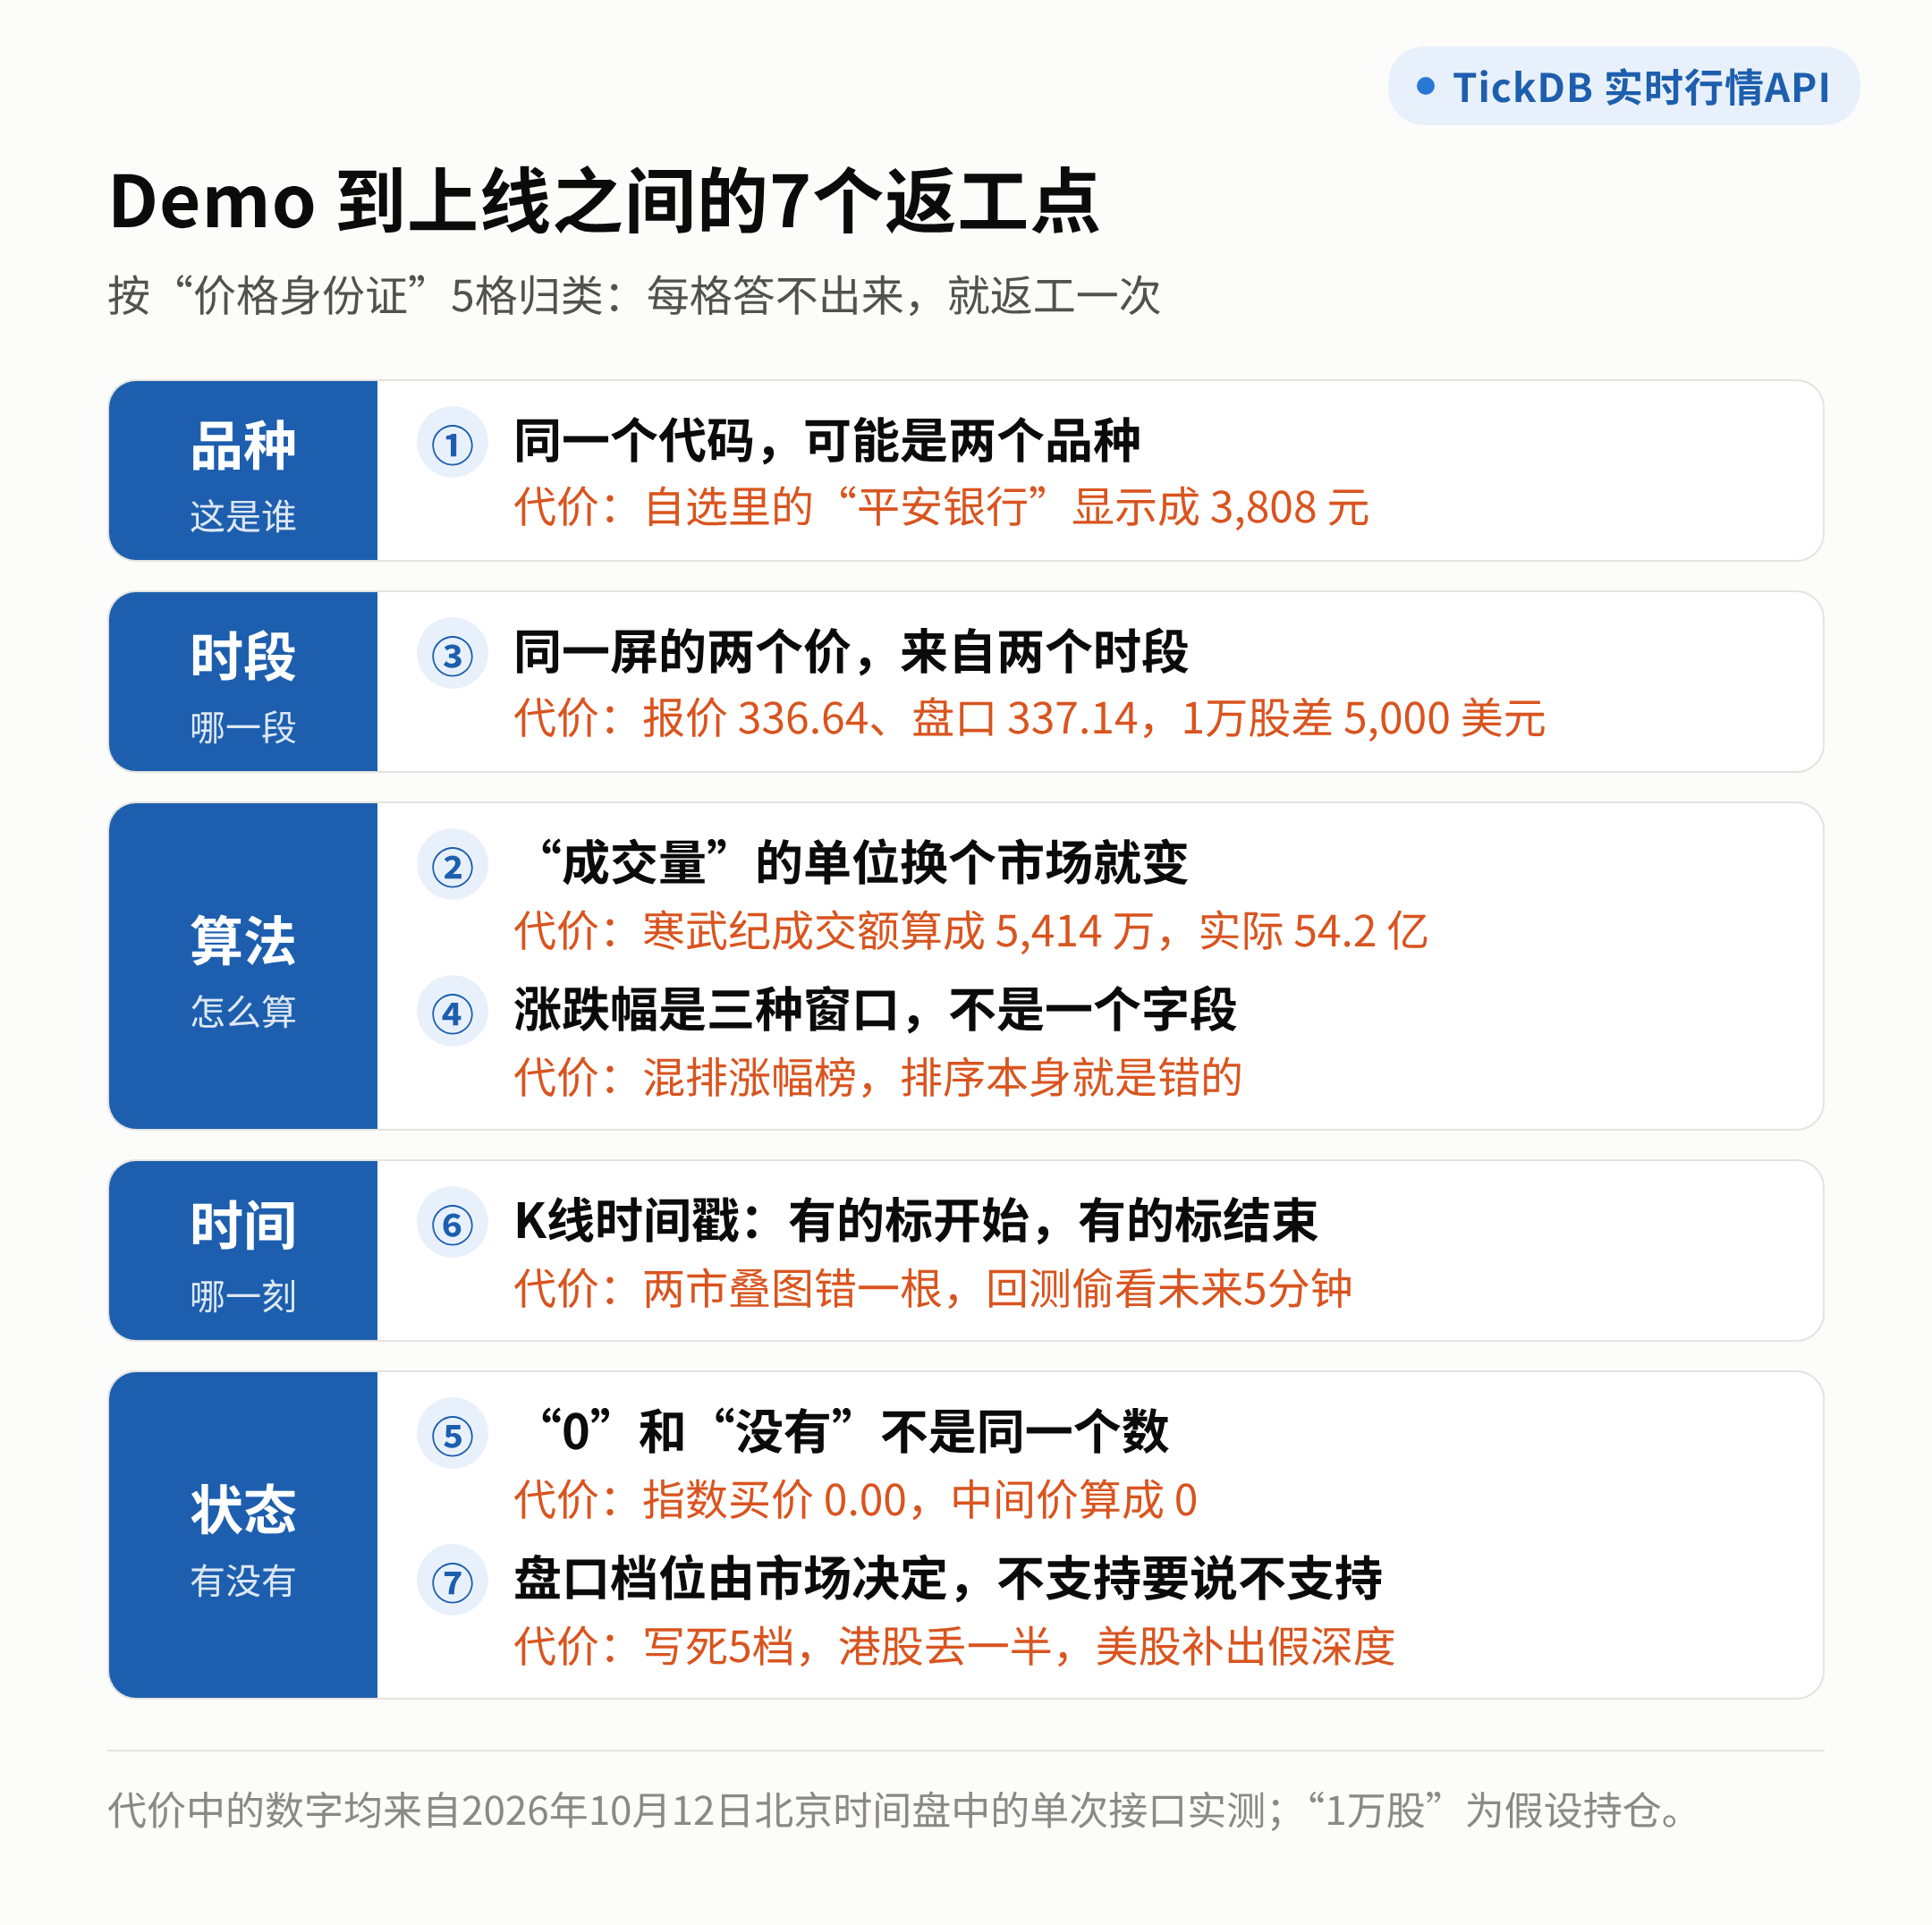
行情接口几行代码就能接通。行情应用能不能上线,取决于界面上的每个数字能不能出示它的“身份证”:品种、时段、算法、时间、状态。答不出来的数字,迟早会以客户投诉、错误决策或返工账单的形式找上门。
下文分三部分:一块面板 → 7个返工点逐个拆 → 自建还是外采怎么算账。不写代码的读者,每节读到“先问供应商”就够了,技术细节可以直接转给技术同事。
第一部分|三天能做出来的面板,每个数字还要多答5个问题
我按一份技术底稿搭了一块跨资产行情面板:React 前端加 Python 后端,API Key 只放在服务端。7类资产各放一个品种:寒武纪(A股)、腾讯(港股)、苹果(美股)、欧元/美元(外汇)、黄金(贵金属)、标普500(指数)、BTC/USDT(加密资产)。
从第一次调用接口到页面上出现数字,比写这段话还快。
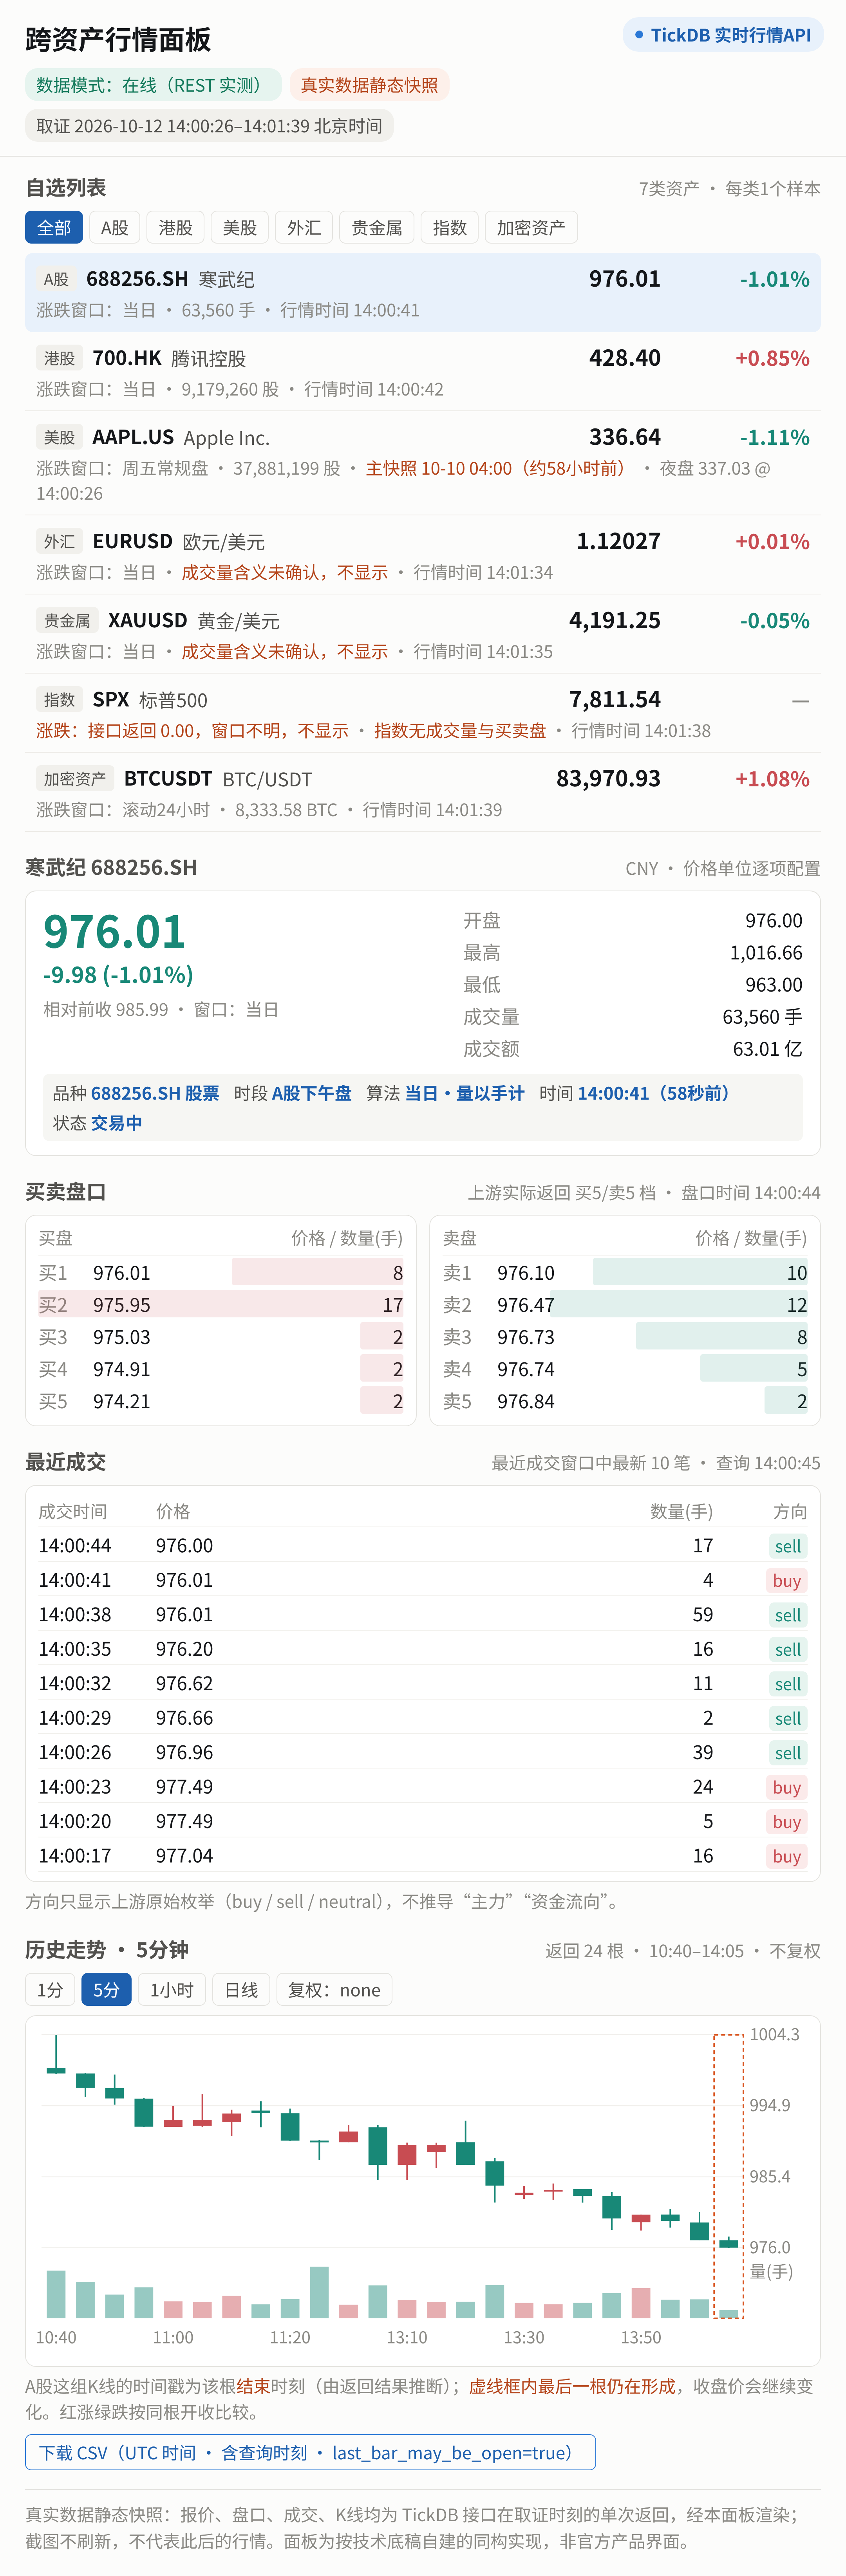
(真实数据静态快照,取证时刻见图;面板按底稿自建,不是官方产品界面。)
接通快,不等于做完了。和一个“三天Demo”比,这块面板多的是每个数字旁边那行小字:涨跌按什么窗口算,成交量按手还是按股,这个价是几点的。
这行小字,就是“价格身份证”的5格:
| 格 | 它回答什么 | 面板里的例子 |
|---|---|---|
| 品种 | 这个数属于谁 | 000001 是平安银行还是上证指数 |
| 时段 | 这个数产生在哪个交易时段 | 苹果的报价是周五收盘,盘口是今天的夜盘 |
| 算法 | 这个数按什么规则算、单位是什么 | 涨跌幅按当日还是滚动24小时;成交量按手还是按股 |
| 时间 | 这个数对应哪一刻 | K线时间戳标的是这根的开始还是结束 |
| 状态 | 这个数现在有没有、还会不会变 | 指数的“买价0”其实是没有;最后一根K线还在变 |
读法:每一格都是上线前要答的一个问题,答不出来的那格,就是以后某个工单的位置。(例子均来自2026年10月12日实测。)
Demo 回答“能不能显示”,产品要回答“显示的是什么”。
第二部分|7个返工点:钱在哪里算错
(以下实测均为北京时间2026年10月12日的单次调用。)
① 品种|同一个代码,可能是两个品种
能报错的接口,比替你猜的接口安全。
场景:用户在自选里输入“000001”,点了添加。他要的是平安银行,还是上证指数?
实测:我不带资产类型去查“000001”,接口直接返回 400 错误 AMBIGUOUS_SYMBOL,并列出两个候选:上证指数、平安银行。带上后缀再查,000001.SZ 是平安银行,11.77元;000001.SH 是上证指数,3,808.54点。
钱怎么算错:如果系统替用户猜成了指数,自选里写着“平安银行”的那一行就显示 3,808 元。1万股持仓,估值从约11.8万元变成约3,808万元。
为什么:同一串数字,在沪深两个交易所之间、股票和指数之间都可能重复。还有一层容易混:请求时用的类型、页面上的分类、数字的单位,是三件事。黄金请求时属于外汇类,页面上应该放在“贵金属”,单位是美元/盎司;指数的单位是“点”,不能加货币符号。
先问供应商:“代码冲突时,你们是报错、默认选一个,还是静默返回其中一个?”
给技术同事:品种目录从产品查询接口分页建立,存好代码、类型、市场、币种;不按代码后缀猜币种;后端只接受目录里有的代码。
② 算法|“成交量”的单位,换一个市场就变
字段名一样,不等于单位一样。新加一个市场,先核单位。
场景:先做港股看板,上线顺利。老板说“加上A股”,半天接完,成交额、换手率、大单筛选全错了。
实测:开篇那组数,用成交额除以成交量:寒武纪约 99,255 元,是股价的100倍,1个单位是100股;腾讯约 427.45,和股价差不多,1个单位是1股。逐笔成交、盘口数量也一样:寒武纪下午14:00的买一是“976.01元、8手”。(单位由返回结果反推,接入前以文档为准。)
钱怎么算错:成交额差100倍只是第一层。第二层在大单筛选:寒武纪最近成交里有一笔数量“51”,当股算约5.06万元,按手算约505.6万元。阈值设成“单笔≥50万元算大单”,这一笔就漏了。
为什么:A股行情习惯按手报量,港股按股,加密资产按币;外汇不在集中交易所成交,“成交量”又是另一回事。
而且单位表不是写一次就完的。港交所现在有44种每手股数,从10股到10万股;6月30日宣布统一为8种,第二阶段从11月16日开始,约650家公司可能要改。A股这边,科创板200股以上可以按1股递增,“1手=100股”在交易规则里也不总是整齐的。
先问供应商:“每个市场的成交量、盘口数量、逐笔数量,单位分别是什么?写在文档哪里?”
给技术同事:单位按市场配置,不按字段名猜。每天用“成交额÷成交量÷价格”自检一次,比值在1或100附近都正常,突然跳变就报警。代码在第三部分。
③ 时段|同一屏的两个价,可能来自两个时段
报价区和盘口区各有自己的时段。不标出来,用户只会觉得“你们的价格对不上”。
场景:周一上午,用户打开苹果的详情页。报价区写着 336.64,盘口买一是 337.14。他截图发给客服:“哪个是真的?”
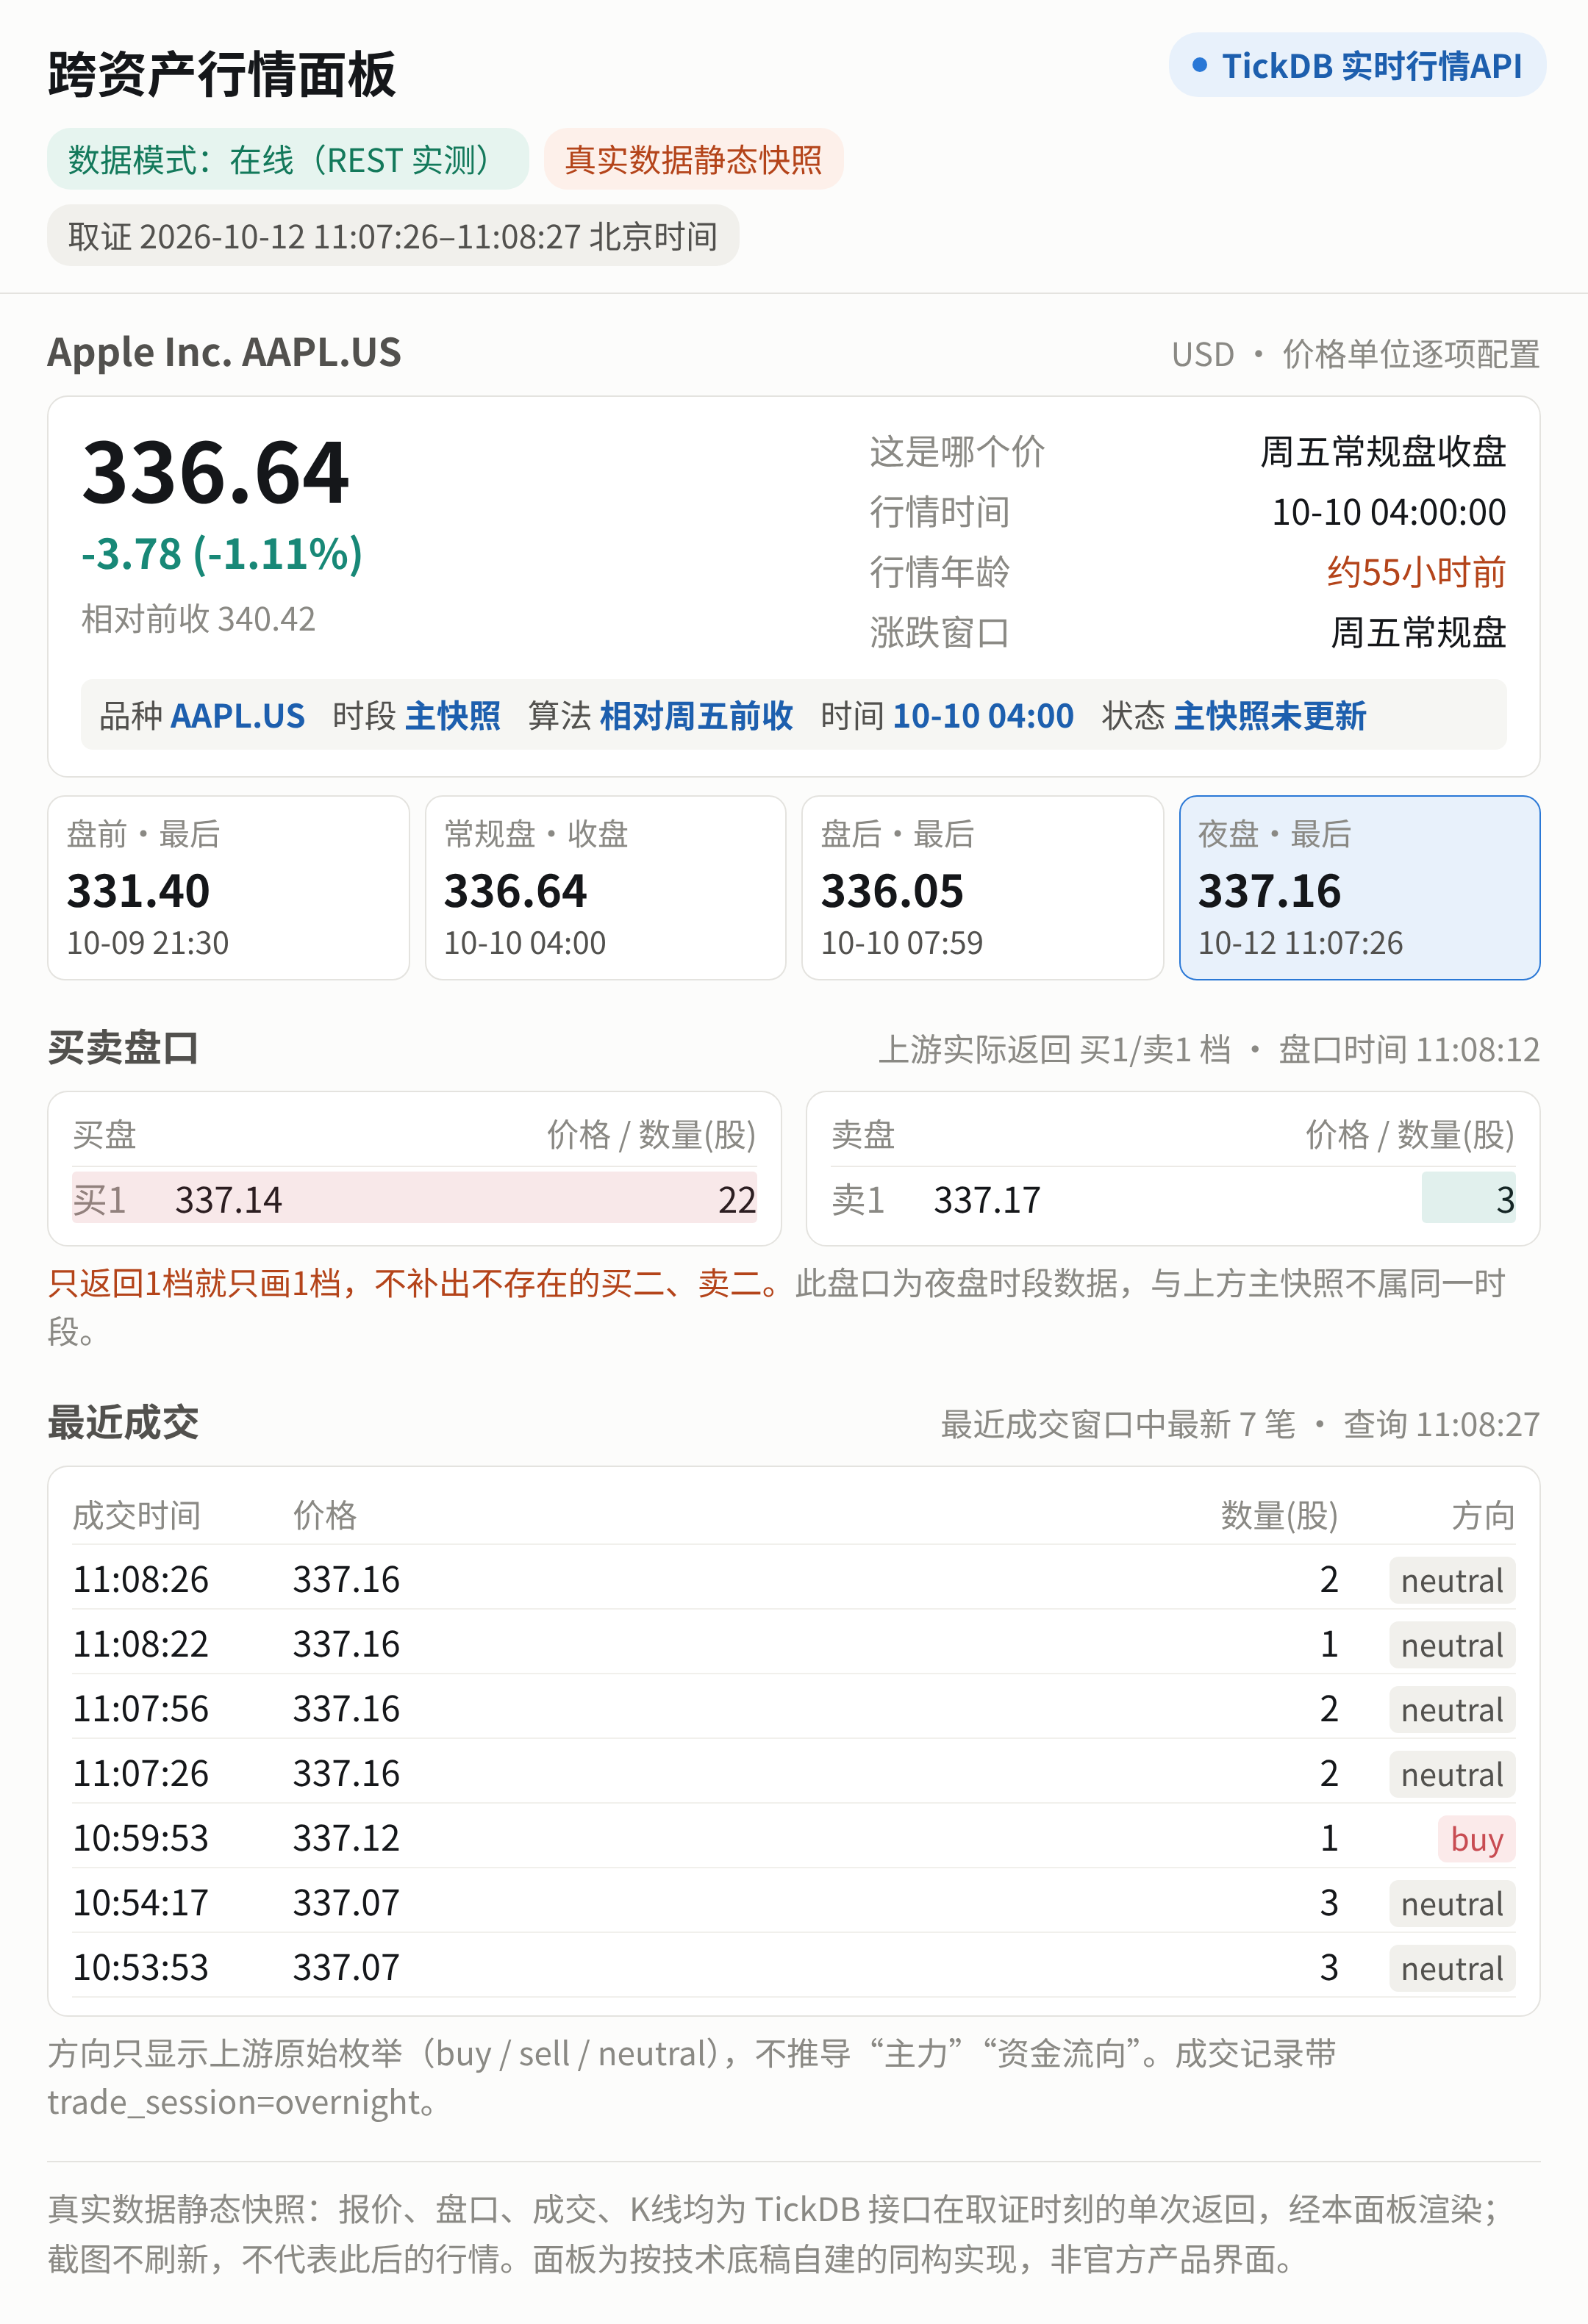
实测:上午11:08,同一分钟里:
- 报价区的 336.64,是周五常规盘的收盘价,时间停在北京时间10月10日04:00,已经过去约55小时;
- 同一份快照里还有夜盘价 337.16,时间是11:07;
- 盘口买一 337.14、卖一 337.17,各只有1档,属于正在进行的夜盘;
- 最近成交每一笔都标着
overnight(夜盘)。
下午两点再查,报价区还是 336.64,夜盘价已经变成 337.03。美股常规盘开盘之前,这个主快照不会动。
钱怎么算错:按报价算盈亏、按盘口挂单,两个价差0.50美元,1万股就是5,000美元。更常见的代价是客服时间:两个数都对,只是没人告诉用户各自属于哪个时段。
为什么:快照的主价格停在最后一个常规盘,扩展时段放在单独的对象里,各带各的时间;盘口和成交走另外的接口,返回的是此刻正在交易的时段。美股夜盘的细节,上一篇《拆解美股夜盘数据5个口径》已经拆过。
A股也不再是“15:00收盘”那么简单。上交所修订后的《交易规则》7月6日起施行,盘后固定价格交易从科创板扩展到全部A股和ETF:每天15:05到15:30,按当天收盘价成交。据证券导报报道,首日这段时间全市场成交约10.7亿元。可我实测的交易时段接口,A股只返回到14:57,收盘集合竞价和这段盘后交易都不在里面。
时段表要自己核,不能只看接口给的清单。
先问供应商:“快照、盘口、成交分别对应哪个时段?15:05以后的盘后成交,算不算进当天成交量?”
给技术同事:行情状态按“类型+代码+时段”分开存,夜盘数据不覆盖主快照;页面上每块区域显示自己的时段和时间。
④ 算法|涨跌幅不是一个字段,是三种窗口
窗口不同的涨跌幅放进一个排行榜,排出来的顺序本身就是错的。
场景:产品想在首页做一个“全市场涨幅榜”,股票、外汇、加密资产混在一起排。
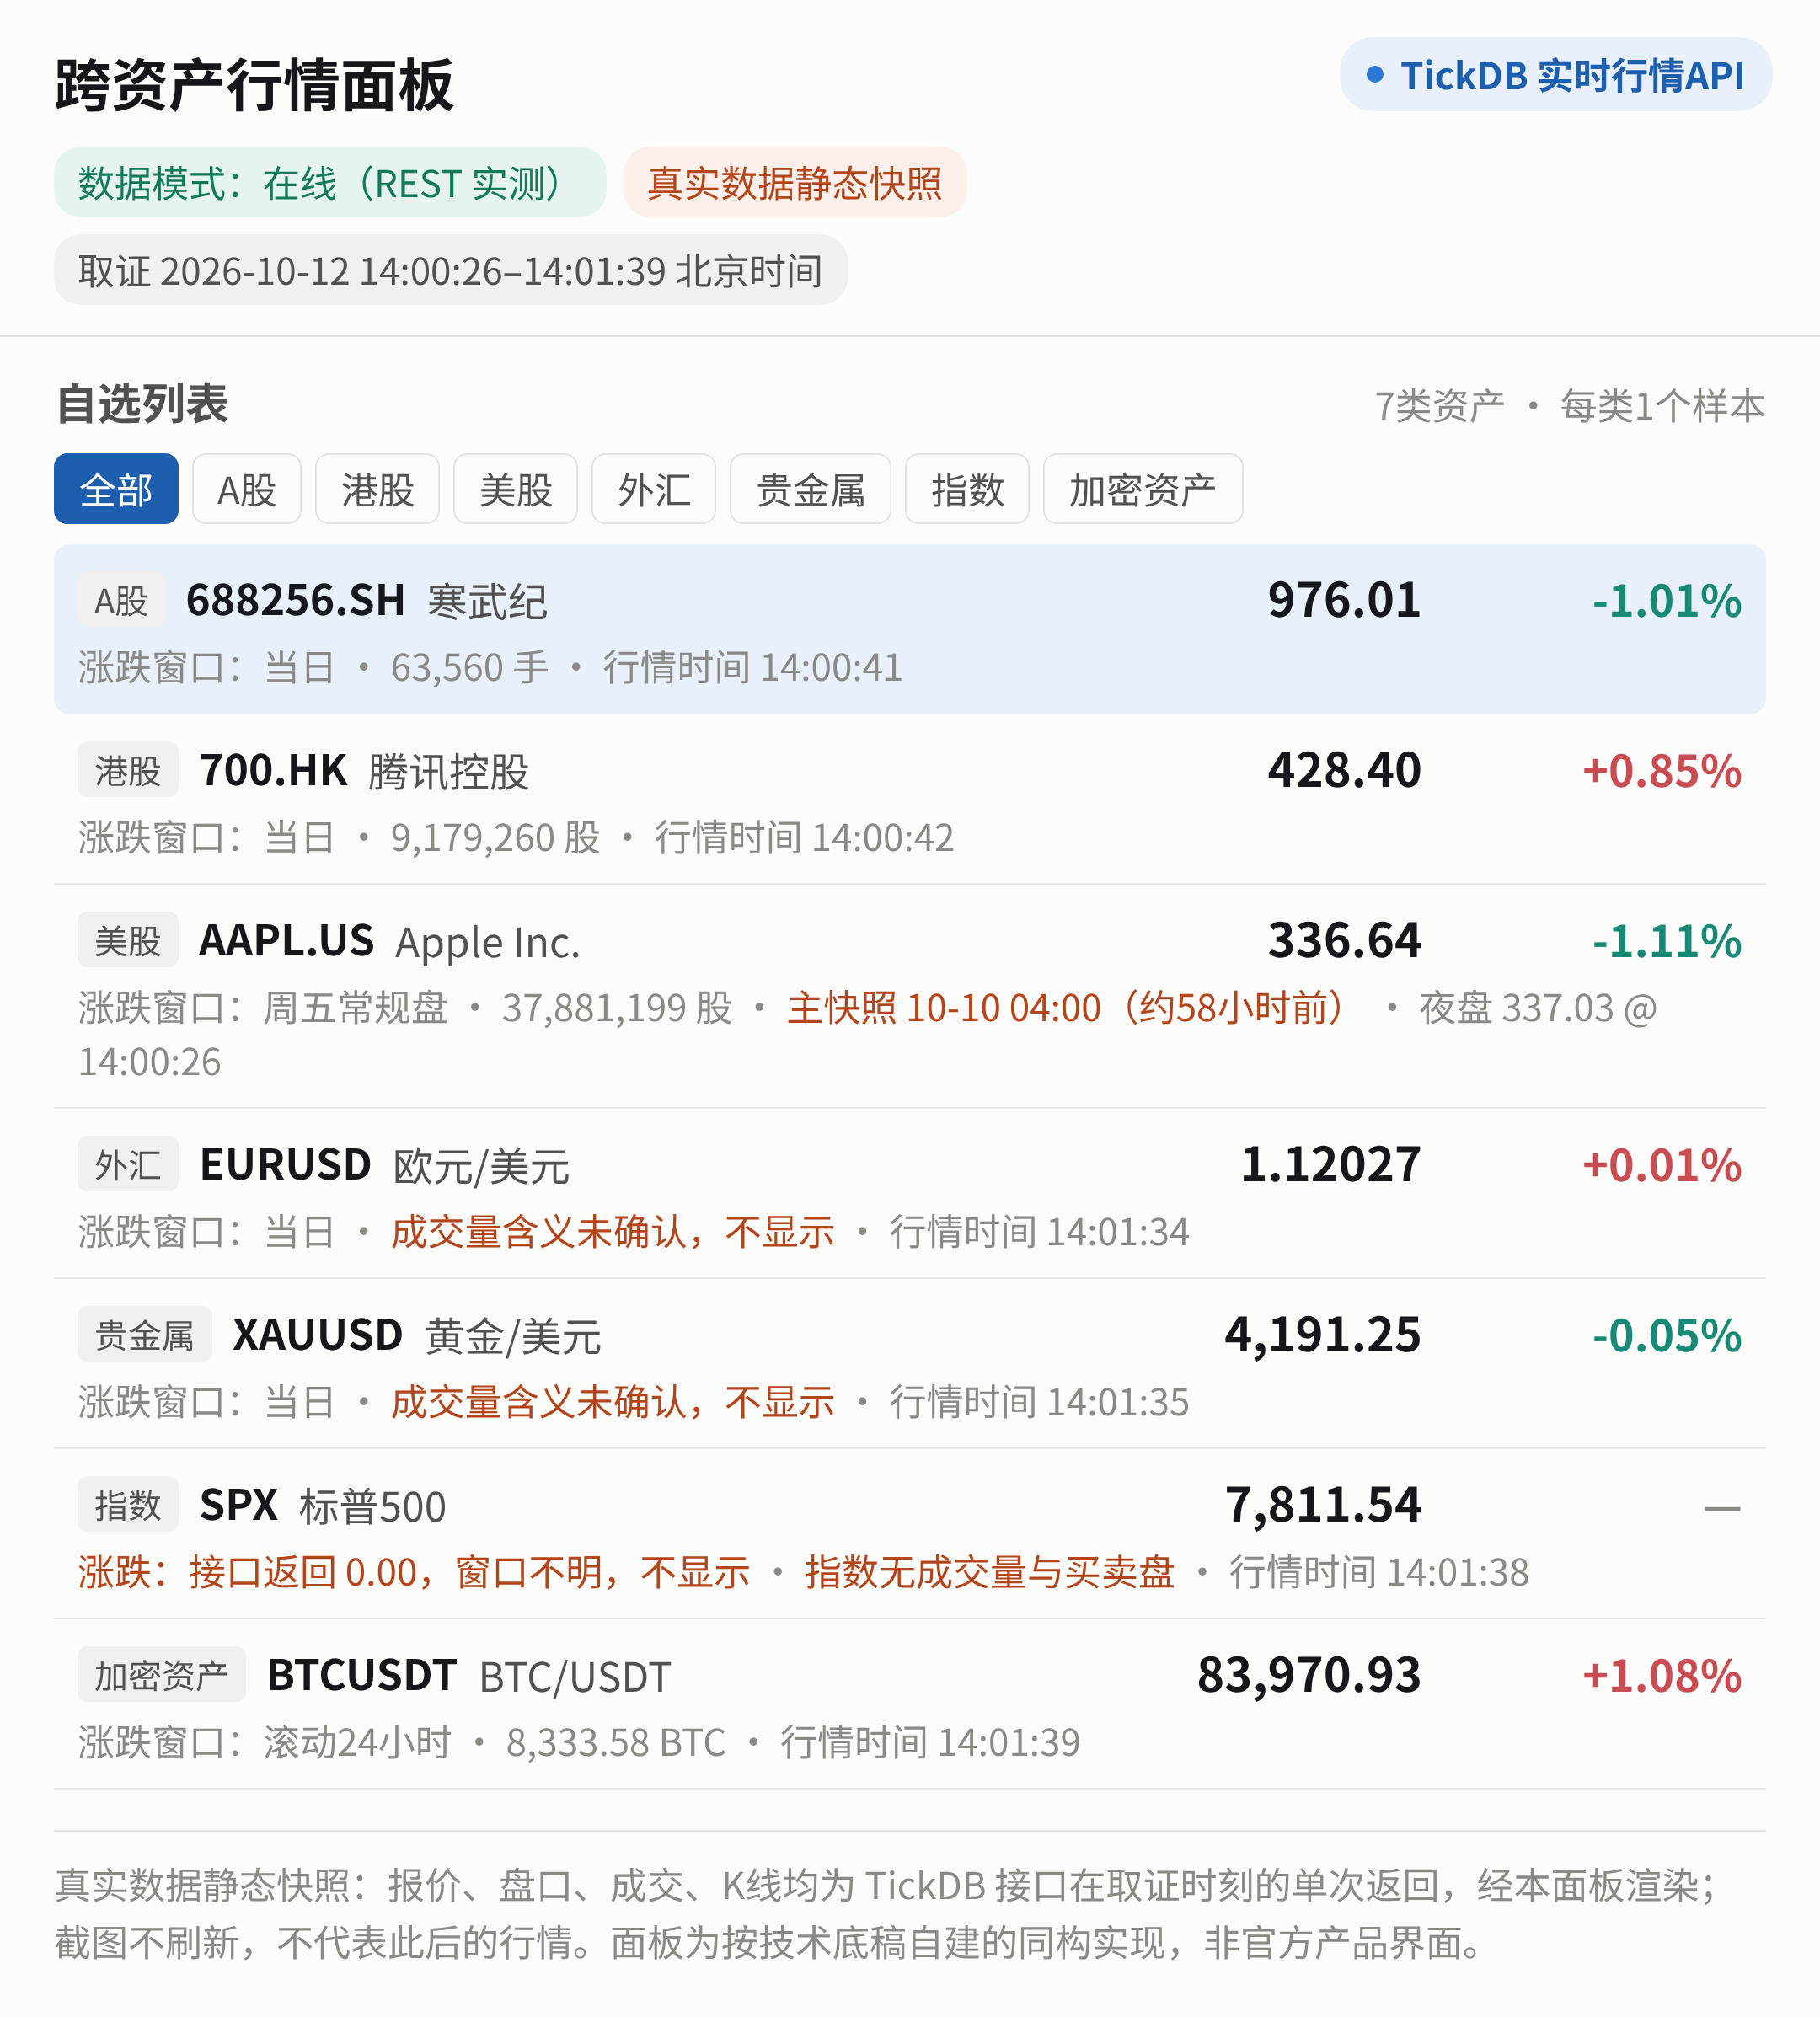
实测:
- 寒武纪 −1.01%:相对昨收 985.99 元。这个昨收从早到晚没变过。
- BTC/USDT +1.08%:下午两点查,它的“前收”是 83,074.01;上午11点查,同一个字段是 83,049.15。同一天,“前收”自己变了。
- 标普500 0.00%:前收 7,811.54,和最新价一模一样。美股还没开盘,这个0.00不代表“今天平盘”。
钱怎么算错:比特币的24小时涨幅和A股的当日涨幅比大小,没有意义;按涨跌幅触发的提醒,要么误报,要么该报的时候不报。
为什么:加密资产全天交易,没有“收盘”,涨跌按滚动24小时算,窗口起点每分钟都在往后挪。币安的官方接口文档写得很直白:24小时行情就是“24小时滚动窗口”的统计。股票按交易日算;指数在休市时前收怎么滚,各家做法不一样。
先问供应商:“每类资产的涨跌幅,基准价是什么、窗口多长?休市时前收怎么变?”
给技术同事:每条涨跌幅带上窗口标签,不做跨资产混排;真要统一,就用K线按同一个窗口自己重算。这个字段下一篇专门讲。
⑤ 状态|“0”和“没有”,不是同一个数
不适用的字段显示“—”,不显示“0”。
场景:面板上,标普500那一行写着“买价0.00、卖价0.00、成交量0”。用户问:“标普今天没人交易?”
实测:我实测的接口,对标普500返回的买价、卖价都是 0.00000,成交量 0.00,上午、下午两次一样。指数本来就没有买卖盘和成交量,这里的0意思是“没有”。
外汇和黄金又是另一种情况:它们有买卖价,也返回了一个“成交量”(欧元/美元 38,426.00,黄金 45,598.00)。外汇不在集中交易所成交,这个数代表什么,文档没写,我的面板干脆不显示。
钱怎么算错:中间价按 (0+0)÷2 算出来是0,指数估值直接归零;用买卖价差做流动性风控,价差变成0,要么天天误报,要么永远不报。这两种错在测试环境里都看不出来。
为什么:指数是算出来的数,不能交易,没有买卖盘。可在接口里,“没有”和“0”长得一模一样,前端只看“有没有值”,就会把“没有”当成0画出来。
先问供应商:“不适用的字段,你们是返回空、不返回,还是返回0?”
给技术同事:按资产类型维护字段白名单,指数不读买卖价和成交量;格式化函数分清“不存在、为空、为零”三种情况,写成公共函数,别每个页面各写一遍。
⑥ 时间|K线时间戳:有的标开始,有的标结束
时间戳不说是开始还是结束,就等于没说是哪一刻。
场景:你要做一张A股和港股的叠加对比图,或者一个跨市场的分钟级回测。
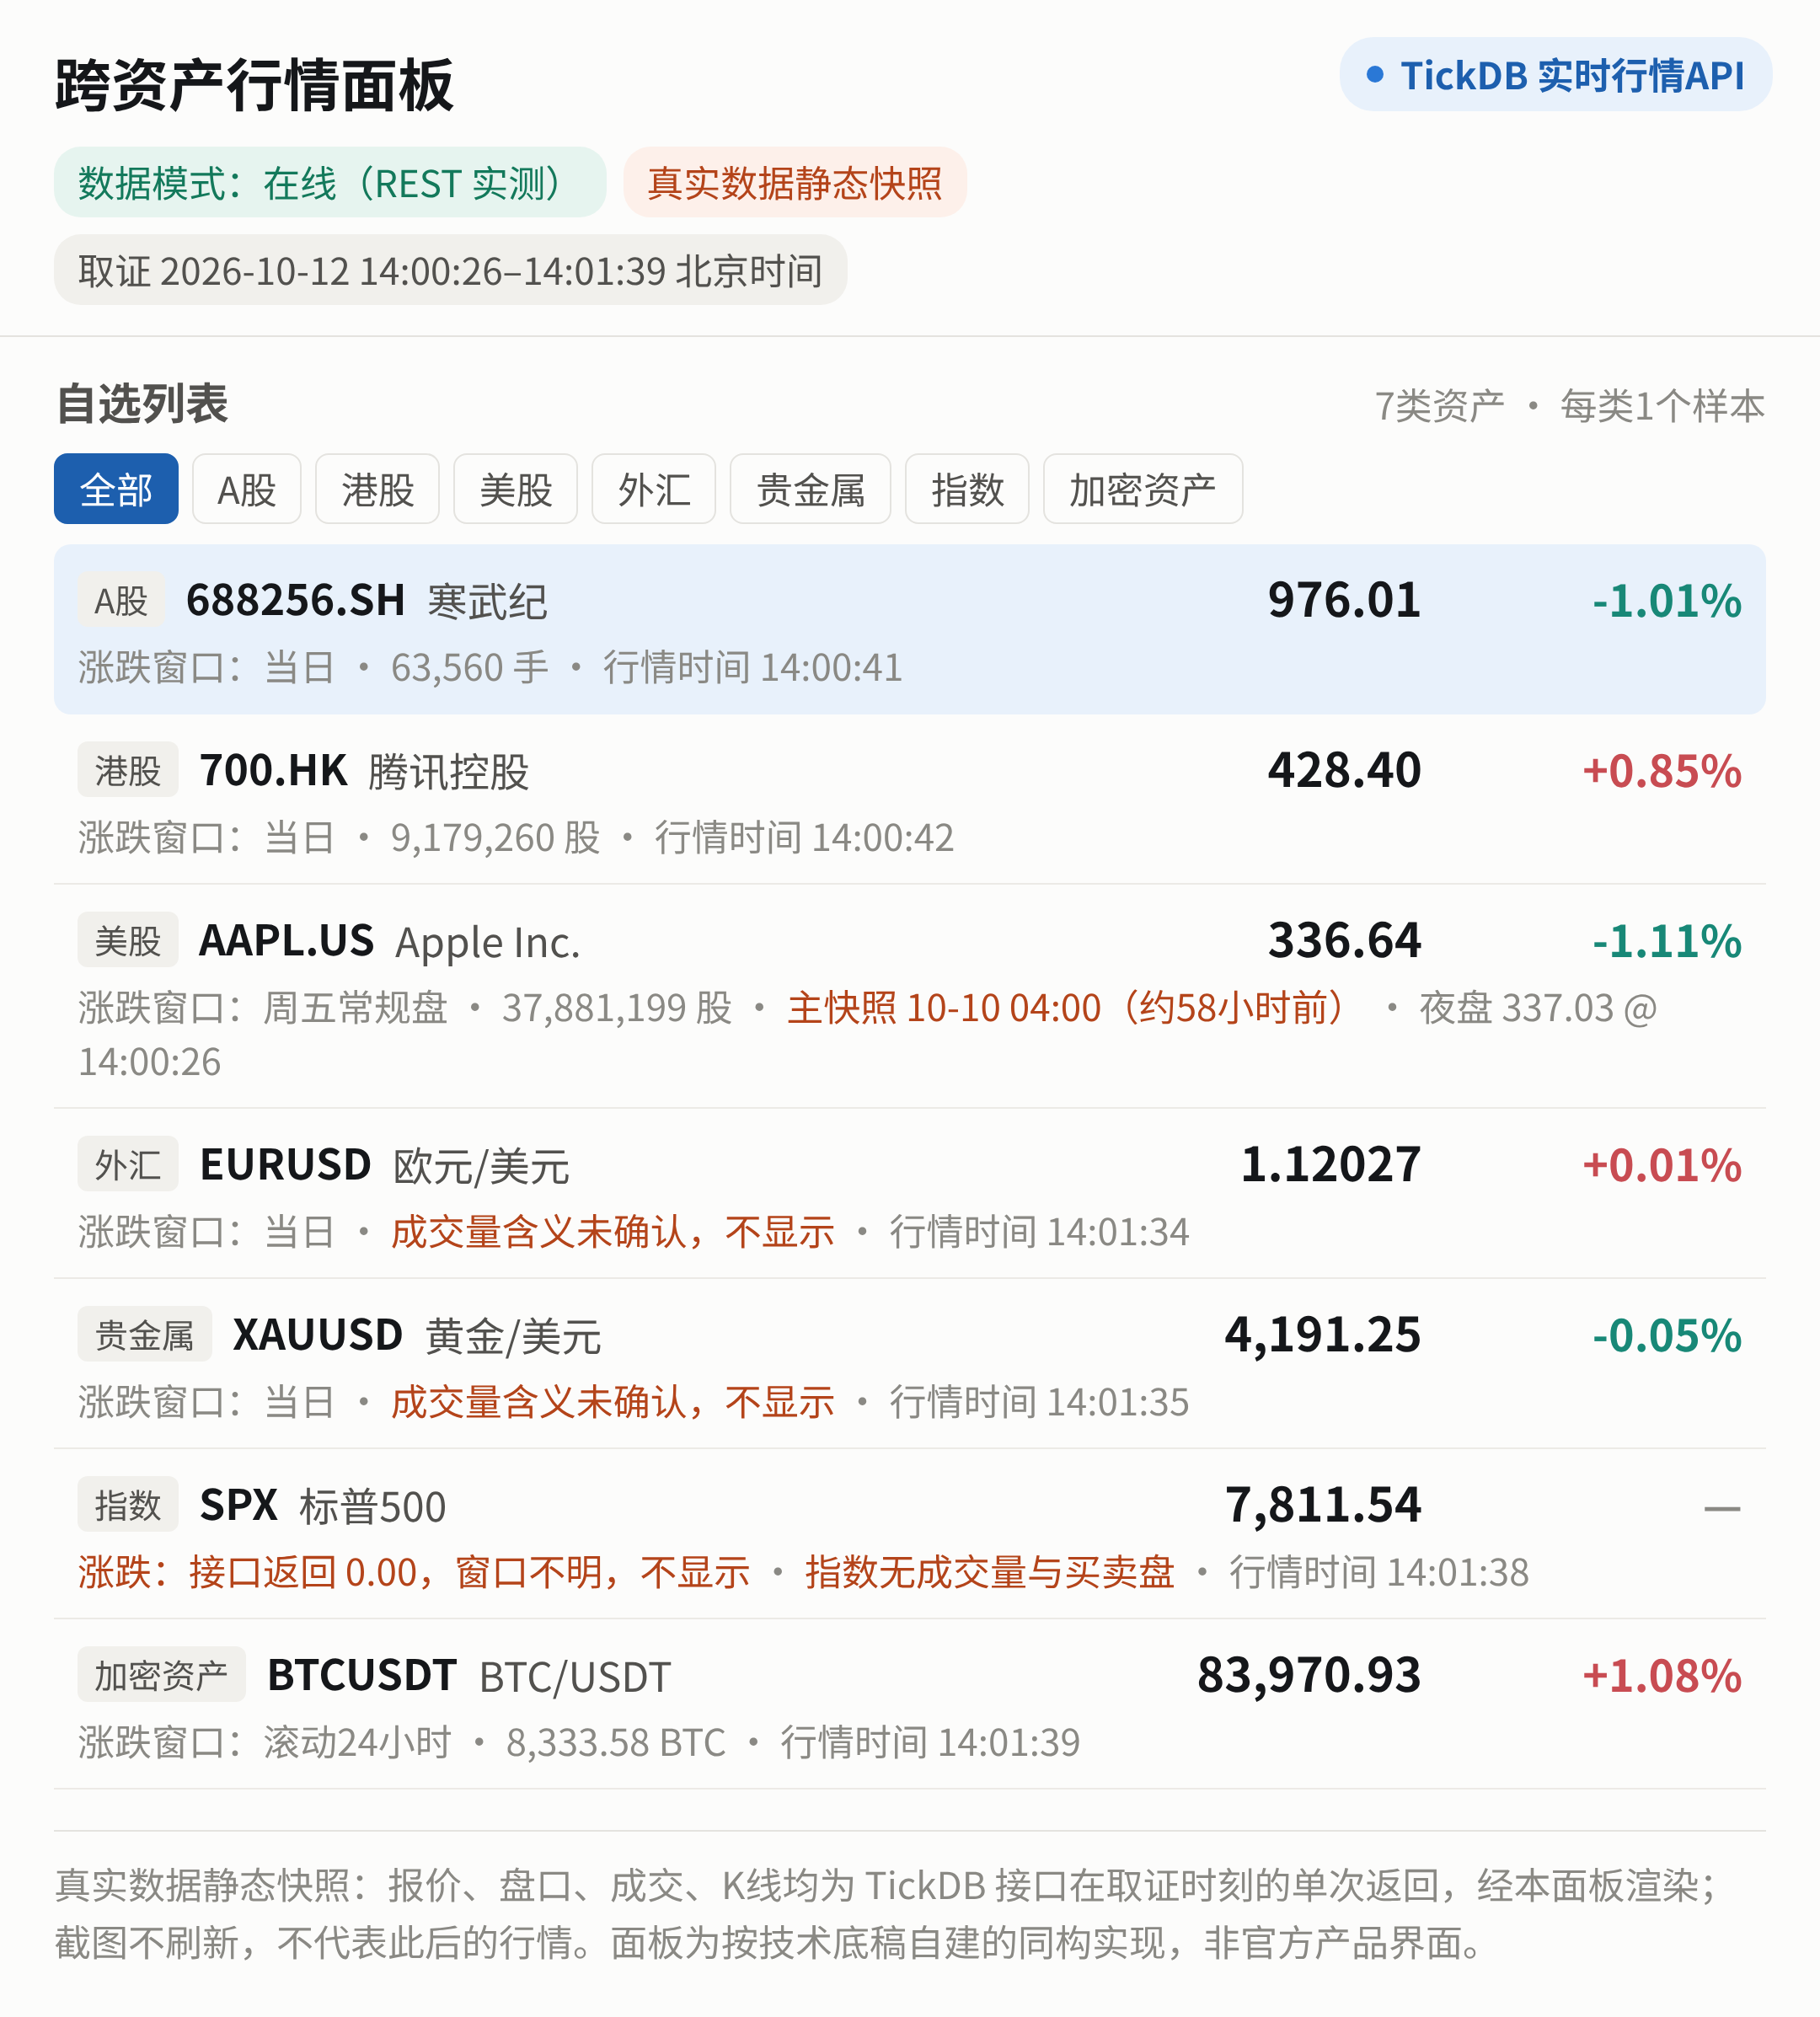
实测:
- 下午两点,同一次调用取“最新一根”5分钟K线:寒武纪标 14:05,腾讯标 14:00,说的是同一段5分钟。1分钟K线也一样:寒武纪标 14:01,腾讯标 14:00。
- 再看全天的5分钟K线:寒武纪第一根标 09:35,上午最后一根标 11:30,下午第一根标 13:05;腾讯第一根标 09:30,上周五还有一根标 16:00,那是港股16:00到16:10的收市竞价。
- 从这些时间看,A股用每根的结束时刻标注,港股用开始时刻。(这是推断,接入前以文档为准。)
- 最后一根还在变:寒武纪标14:05的那根,20秒内我查了3次,收盘价是 976.62、976.01、976.02,成交量从155涨到289。
钱怎么算错:叠加图上,两只票错开一整根。回测更贵:直接按时间戳对齐,总有一个市场的信号会提前用到5分钟后才有的数据,回测收益虚高,上线就对不上。日K线也一样:寒武纪午间返回的“今日收盘”是 991.44,到下午两点最新价已经是 976.01。盘中导出的CSV如果把最后一根当成收盘,报表里就是一个还没发生的收盘价。
为什么:这不是某一家接口的毛病。数据分析库 pandas 在把1分钟数据合成3分钟时,标签就有“取开头”和“取结尾”两种选法,同一组数据,时间戳能差一个周期。量化平台 QuantConnect 干脆给每根K线存两个时间:开始和结束,而且等这一根结束后才交给策略,就是为了防止回测提前看到未来。
量化研究机构 Concretum 做过一次对比:同一个开盘突破策略,代码、参数、日期都一样,只换数据商,最终资金从约22.6万美元到约72.6万美元,相差3倍多。他们的结论是:分歧不在策略,在数据。
先问供应商:“K线时间戳是开始还是结束?各市场一样吗?最后一根什么时候算结束?”
给技术同事:每根K线存成“开始—结束”的区间再对齐;导出CSV时给最后一行打上“可能未结束”的标记;不要拿最新报价拼一根“收盘K线”。
⑦ 状态|盘口档位由市场决定,不支持的要说“不支持”
返回几档就画几档。不支持的市场,写“不支持”,不留空白。
场景:前端按A股写死了5档盘口,后来要加港股、美股、加密资产。
实测:同一个盘口接口,寒武纪返回5档,腾讯10档,苹果(夜盘)1档,BTC/USDT 每边1,000档。不支持盘口的品种,回应也不一样:标普500返回“成功”,但买卖两边都是空的;黄金、欧元/美元直接返回错误。
钱怎么算错:写死5档,港股丢掉一半深度;美股只有1档,前端要么画出4行空白,要么“补”出不存在的买二到买五,等于造了一份假深度,用户照着下单,这是最贵的一种错。外汇盘口显示空白,用户第一反应是“断线了”,工单又来了。
为什么:档位是市场本身决定的。A股5档、港股10档、美股夜盘可能只有1档、加密资产上千档,指数根本没有盘口。前端规定不了这件事。
先问供应商:“每个市场返回几档?不支持的市场返回什么?”
给技术同事:档位以接口返回为准,页面上写明“实际返回N档”;能力按市场配置;“没数据”“不支持”“请求失败”三种情况分开显示。盘口和成交的区别,第七篇再拆。
7个返工点,一张表收齐
| 返工点 | 身份证 | 这次实测 | 先问供应商 |
|---|---|---|---|
| ① 同一个代码两个品种 | 品种 | 000001 不带类型,返回歧义错误和两个候选 | 代码冲突怎么处理? |
| ② 成交量单位 | 算法 | 寒武纪按手、腾讯按股,差100倍 | 各市场数量单位是什么? |
| ③ 两个时段 | 时段 | 苹果报价是周五收盘,盘口是今天夜盘 | 各接口对应哪个时段? |
| ④ 涨跌窗口 | 算法 | BTC 的前收一天里变了,A股不变 | 基准价和窗口是什么? |
| ⑤ 0和没有 | 状态 | 指数买卖价返回0 | 不适用字段返回什么? |
| ⑥ K线时间戳 | 时间 | 同一段5分钟,寒武纪标14:05,腾讯标14:00 | 时间戳是开始还是结束? |
| ⑦ 盘口档位 | 状态 | 5档、10档、1档、1,000档;不支持的有的返回空、有的报错 | 各市场几档?不支持返回什么? |
读法:最后一列就是可以直接发给供应商的7个问题。(实测均为2026年10月12日北京时间。)
第三部分|怎么办:自建还是外采,按这7点算账
1. 规则还在变:自建的成本在维护,不在接通
接通一个行情接口,确实只要几行代码。上面7个点没有一个是写代码的难题,难的是每一点都要有人知道规则,而且规则一直在变。只看今年下半年:
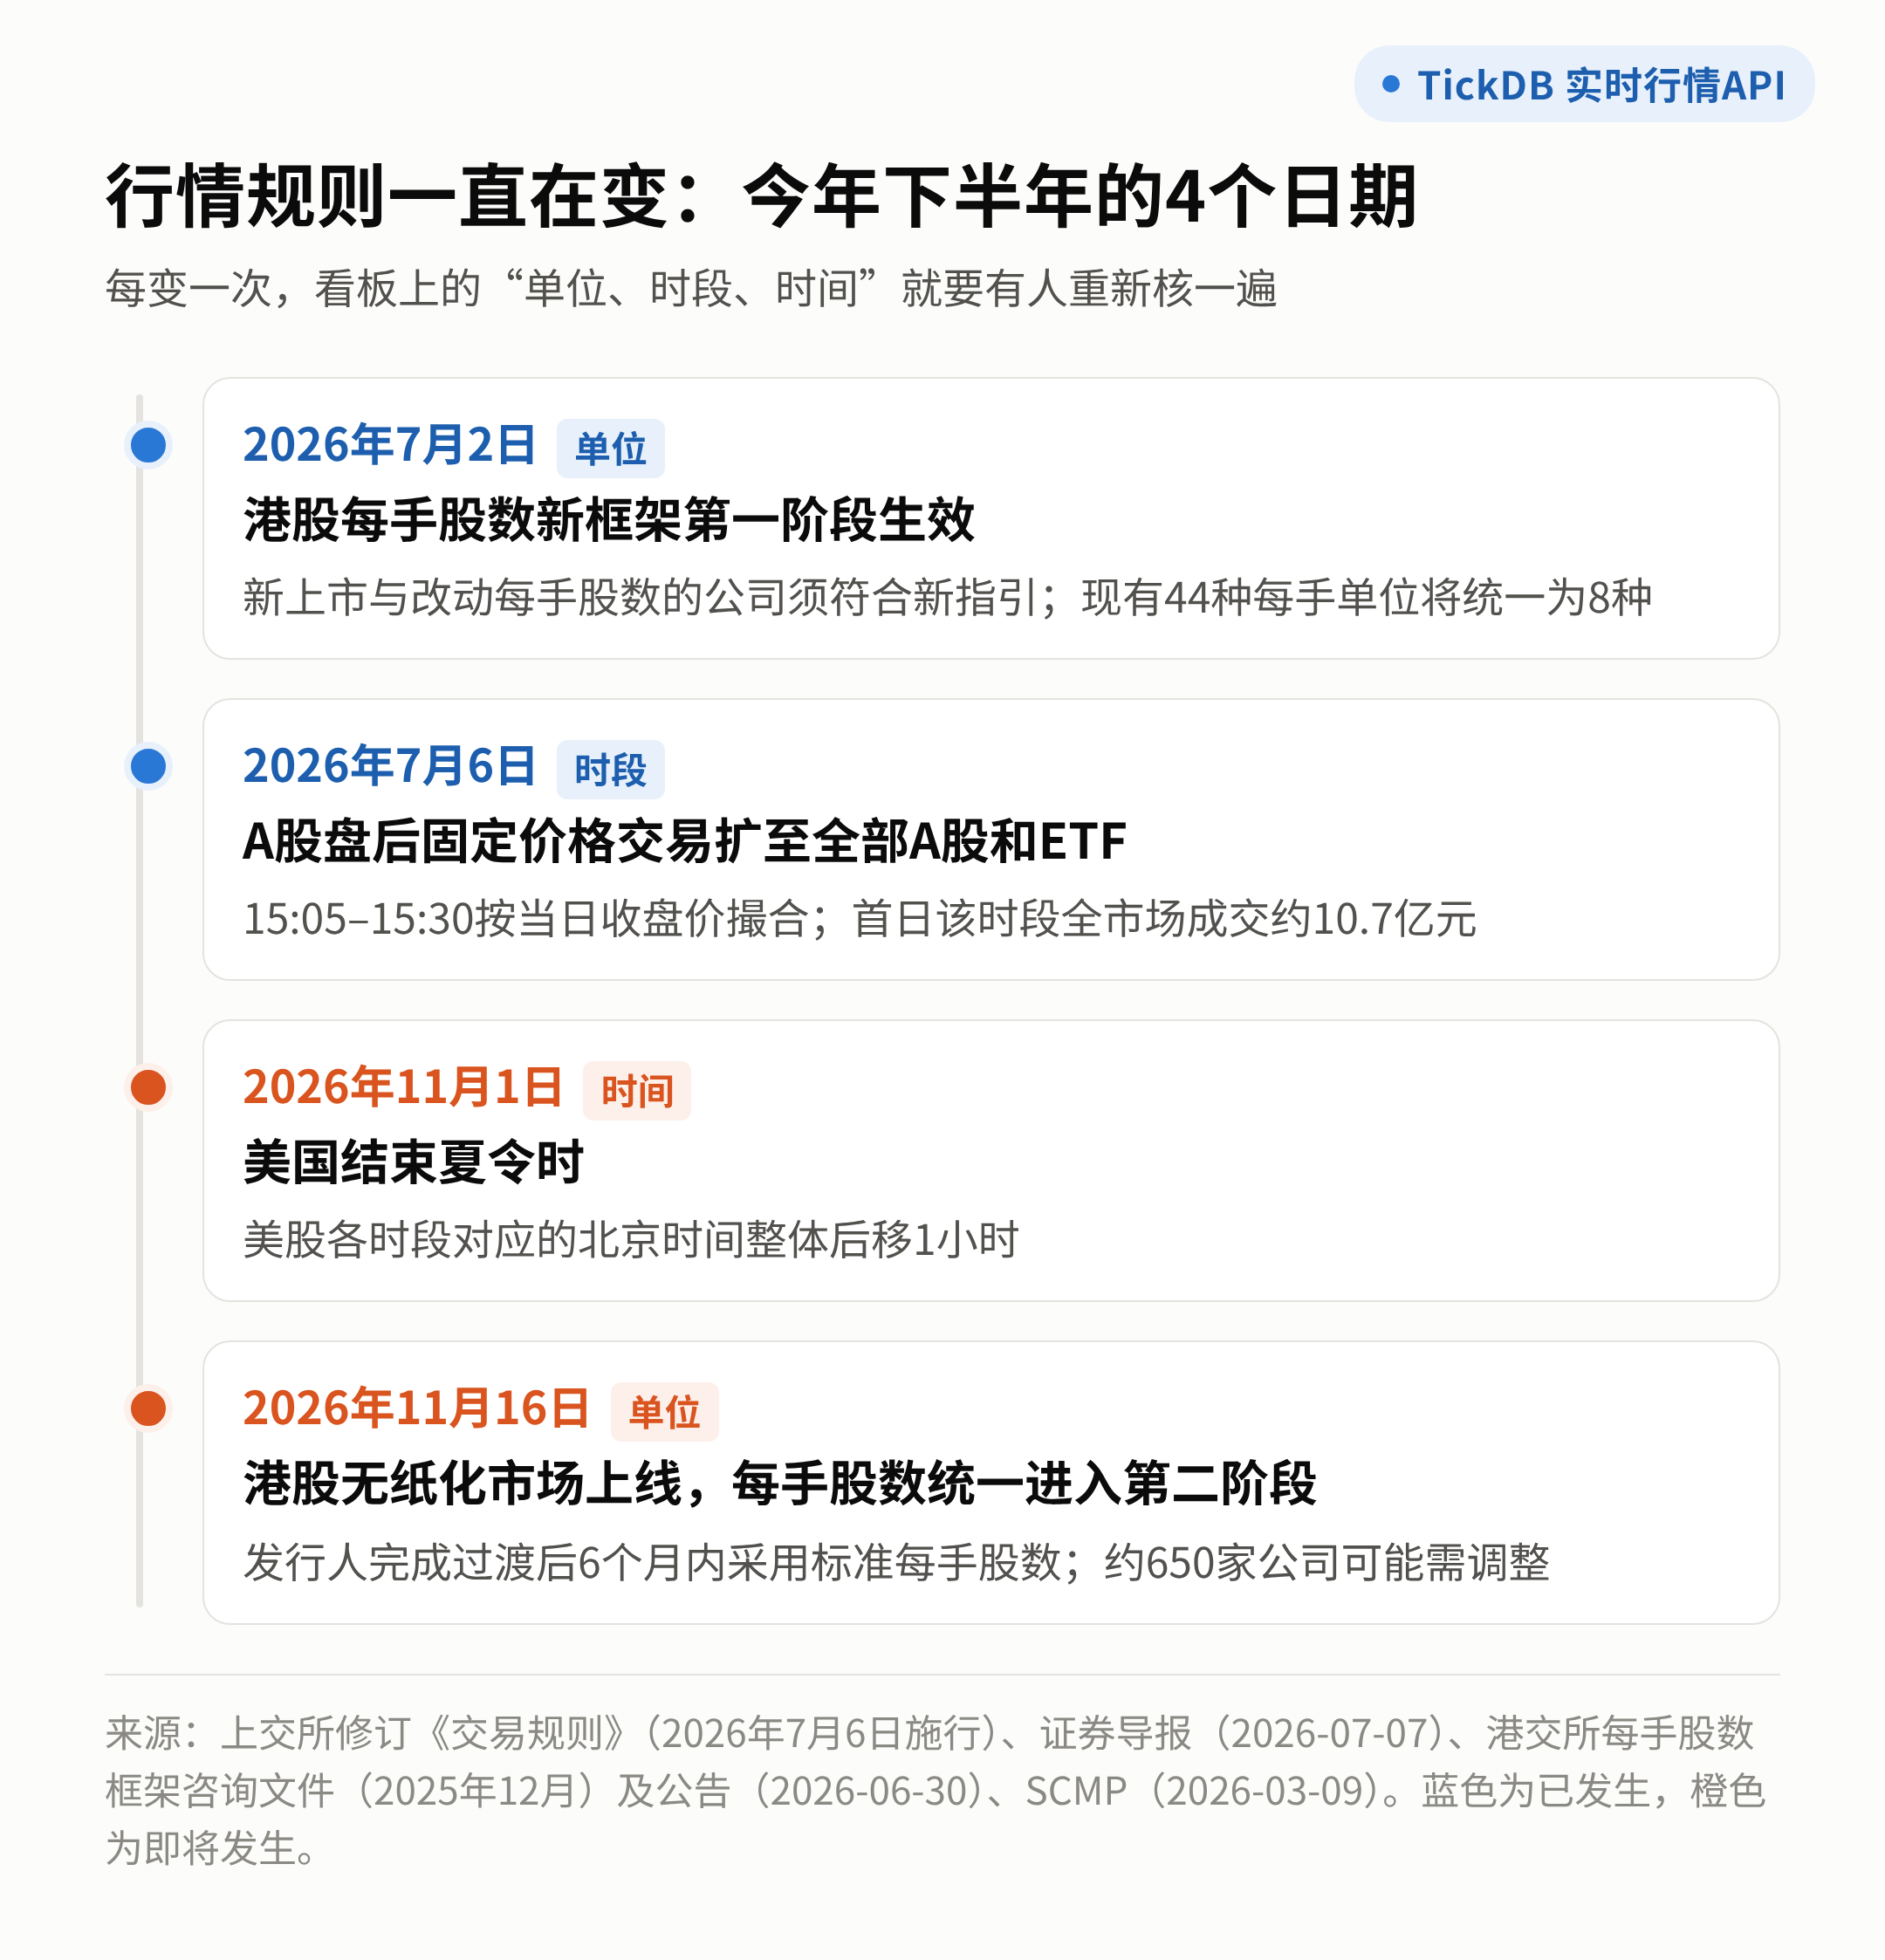
- 7月2日:港交所每手股数新框架第一阶段生效。
- 7月6日:A股盘后固定价格交易扩展到全部A股和ETF,每天15:05到15:30按收盘价成交。
- 11月1日:美国结束夏令时,美股各时段对应的北京时间整体后移1小时。
- 11月16日:港股无纸化市场上线,每手股数统一进入第二阶段。
四个日期里,两个改的是“单位”,两个改的是“时段”和“时间”,正好落在返工点②和③上。
数据层如果是自己接的,每一次都得有人跟:谁去看港交所公告,谁确认A股盘后成交算不算当天成交量,谁在夏令时切换那天检查一遍时间显示。
这不是写一次就完的代码。规则每变一次,5格身份证就要有人重核一次。
2. 一张算账表:自建要维护什么,外采要验收什么
| 返工点 | 自建要一直维护的 | 外采要验收的 | 谁拍板 |
|---|---|---|---|
| ①② 品种和单位 | 品种目录、上市退市、代码变更、各市场单位表 | 目录能不能拿全;单位有没有写进文档 | 产品 |
| ③ 时段 | 交易时段、交易日历、A股盘后、美股夏令时和夜盘 | 每个接口返回哪个时段,怎么标 | 产品、量化 |
| ④⑤ 窗口和缺失 | 每类资产的涨跌窗口,每个字段适不适用 | 窗口和“不适用”有没有写清 | 产品、风控 |
| ⑥ 时间 | K线时间约定、最后一根怎么处理、时区 | 时间戳是开始还是结束、最后一根何时结束 | 量化、研发 |
| ⑦ 能力 | 各市场档位、各套餐权限、错误分类 | 档位、权限、错误码有没有写清 | 商务、研发 |
读法:自建,就是把中间两列都变成自己的活;外采,是把维护交出去,把“问清楚”留给自己。
外采不是把这7个问题外包出去。供应商答不清的每一项,最后都会变回你自己的维护项。
行情数据本身是一门很大的生意:据 Burton-Taylor 的研究,2025年全球金融市场数据与分析支出增长6.5%,达到492亿美元。这也说明,“接一个免费接口”和“买一份能答清这5格的数据”,是两种不同的成本,不是同一个东西的免费版和付费版。
落到人身上,各签一行:
- 老板:“再加一个市场”不是半天的活,排期里要留出核对单位、时段、窗口和档位的时间;规则变了,谁来跟。
- 产品经理:每个数字旁边,标不标窗口、单位、时间?没标的那一个,就是你下一个要回答客户的问题。
- 商务和采购:拿下面7个问题去问供应商。不要求每项都答“支持”,但要求每项都答得清楚;答不清的,不进生产环境。
3. 上线前发给供应商的7个问题
可以直接复制:
- 代码冲突时,你们是报错、默认选一个,还是静默返回其中一个?
- 每个市场的成交量、盘口数量、逐笔数量,单位分别是什么?
- 快照、盘口、成交分别对应哪个时段?A股15:05以后的盘后成交,算不算进当天成交量?
- 每类资产的涨跌幅,基准价和窗口是什么?休市时前收怎么变?
- 不适用的字段(比如指数的买卖价、成交量),返回空、不返回,还是返回0?
- K线时间戳是开始还是结束?各市场一样吗?最后一根什么时候算结束?
- 每个市场返回几档盘口?不支持的市场返回什么?
4. 两段代码:给每个数字补上身份证
以下内容建议转给技术同事。
TickDB 为开发者和 AI 应用提供统一的全球行情数据接口,让团队通过一套接入获取多市场实时与历史数据,更快构建行情、分析和监控产品。
前面这些检查,我用 TickDB 的行情快照接口跑了一遍。下面两段代码是那块面板自选列表的取数核心:按资产类型分批请求,检查返回码,再给每个数字补上窗口、单位和时间。
代码1:按资产类型分批取快照,并给每个数字补上“身份证”
import os
import requests

API_KEY = os.environ["TICKDB_API_KEY"]  # 只放在服务端,不写进前端代码
BASE = "//api.tickdb.ai/v1/market/ticker"

# 身份证信息逐项配置,不从代码后缀推断
WATCHLIST = {
    "stock":   {"688256.SH": {"unit": "手", "window": "当日"},
                "700.HK":    {"unit": "股", "window": "当日"},
                "AAPL.US":   {"unit": "股", "window": "常规盘"}},
    "forex":   {"EURUSD": {"unit": None, "window": "当日"},
                "XAUUSD": {"unit": None, "window": "当日"}},
    "indices": {"SPX": {"unit": None, "window": None}},      # 指数不读买卖价和成交量
    "crypto":  {"BTCUSDT": {"unit": "BTC", "window": "滚动24小时"}},
}

def fetch(type_, symbols):
    resp = requests.get(BASE, params={"symbols": ",".join(symbols), "type": type_},
                        headers={"X-API-Key": API_KEY}, timeout=10)  # 单次最多50个
    body = resp.json()
    if resp.status_code != 200 or body.get("code") != 0:
        # 例如不带 type 查 "000001",会返回歧义错误和候选列表
        raise RuntimeError(f"{type_}: {resp.status_code} {body.get('code')} {body.get('message')}")
    return body["data"]

rows = []
for type_, items in WATCHLIST.items():
    for q in fetch(type_, list(items)):
        meta = items[q["symbol"]]
        rows.append({
            "symbol": q["symbol"], "type": type_,
            "price": q.get("last_price"),              # 保留字符串,显示时再格式化
            "time_ms": q.get("timestamp"),              # 每个数字带自己的时间
            "change_pct": q.get("price_change_percent_24h") if meta["window"] else None,
            "window": meta["window"],
            "volume": q.get("volume_24h") if meta["unit"] else None,
            "turnover": q.get("quote_volume_24h"),
            "unit": meta["unit"],
            "overnight": q.get("overnight_quote"),      # 美股夜盘单独存,不覆盖主快照
        })
代码2:用“成交额 ÷ 成交量 ÷ 价格”自检成交量单位
from decimal import Decimal, InvalidOperation

def unit_ratio(row):
    """返回 成交额/成交量/价格:约等于1是按股计,约等于100是按手计;缺任何一项返回 None。"""
    try:
        price, vol, turnover = (Decimal(str(row[k])) for k in ("price", "volume", "turnover"))
    except (InvalidOperation, TypeError, KeyError):
        return None
    if price <= 0 or vol <= 0:
        return None
    return round(turnover / vol / price, 1)

for r in rows:
    if r["unit"] in ("手", "股"):
        ratio = unit_ratio(r)
        expected = 100 if r["unit"] == "手" else 1
        flag = "OK" if ratio is not None and abs(ratio - expected) / expected < 0.05 else "CHECK"
        print(r["symbol"], r["unit"], ratio, flag)
用10月12日的实测数算一遍:寒武纪约100,腾讯约1,苹果约0.99。哪天比值突然跳到别处,就该去查单位是不是变了。
| 能做到的 / 边界 | 怎么验证 |
|---|---|
| 一个快照接口覆盖股票、外汇、贵金属、指数、加密资产,按类型分批请求 | 本文自选列表的7个品种 |
| 代码有歧义时返回错误并列出候选,不替你猜 | 不带类型查“000001” |
| 美股盘前、盘后、夜盘分开存放,各带时间;美股成交记录标明属于哪个时段 | 查苹果的快照和最近成交 |
| 边界:各市场的数量单位、K线时间戳含义,本文由返回结果推断 | 接入前对照文档确认 |
| 边界:外汇、贵金属、指数不提供盘口和逐笔;交易时段接口没有列出A股收盘集合竞价和盘后交易时段 | 见返工点③⑦ |
读法:前三行是这次实测能证明的,后两行是边界。以上只说明这次调用的情况,不代表全市场、全时段。(2026年10月12日实测。)
做和不做的差别:不做,成交额差100倍进了报表,客服天天解释“哪个价是真的”,回测因为时间戳错位虚高;做了,代码2自动判单位,每个数字带着窗口和时间,7个问题让每家供应商按同一套标准回答。
一个场景:一位做港股看板的产品经理,要加A股之前先跑了一遍代码2,看到寒武纪比值约100、腾讯约1,于是在A股成交量旁标上“手”,并把“单笔≥50万元”的大单阈值按手换算,免得上线后漏单。(场景按10月12日的实测数推演。)
以上代码只检查接入层行为,结果只说明本次调用的情况;比值在开盘初期、集合竞价前后可能小幅偏离,阈值按自己的品种调。
常见问题
1. A股和港股的成交量单位一样吗?
不一样。本文实测的接口里,A股按手(100股),港股按股。用“成交额÷成交量÷价格”可以自己核:寒武纪约100,腾讯约1。接入前以供应商文档为准。
2. A股现在几点收盘?15:05以后还有成交吗?
连续竞价到14:57,14:57到15:00是收盘集合竞价。2026年7月6日起,全部A股和ETF在15:05到15:30还有一段盘后固定价格交易,按当天收盘价成交。
3. K线的时间戳代表开始还是结束?
不同市场、不同数据商可能不一样。本文实测,同一段14:00到14:05的5分钟K线,寒武纪标14:05,腾讯标14:00。接入前要向供应商确认,并按“开始—结束”区间对齐。
4. 不同资产的涨跌幅能放在一起排行吗?
不建议。股票按当日算,加密资产按滚动24小时算,窗口不同,比大小没有意义。真要统一,就用K线按同一个窗口自己重算。
最后一个问题
你们面板上最显眼的那个数字,能说出它的5格身份证吗?
今天就能做的一件事:给自己的看板截一张图,在每个数字旁边写上它的单位、窗口和时间。写不出来的那一个,就是你的第一个返工点。
参考资料
访问日期均为2026年10月12日。
- 上海证券交易所,《上海证券交易所交易规则》(2026年修订,7月6日施行);光明网2026年7月6日相关报道
- 证券导报,2026年7月7日关于盘后固定价格交易首日的报道
- 港交所,每手股数框架咨询文件(2025年12月)及推进公告(2026年6月30日);SCMP 2026年3月9日相关报道
- 港交所,《Trading Mechanism of CAS in the Securities Market》(2026年4月10日版)
- 澎湃新闻,2023年8月11日关于科创板申报规则的报道
- pandas 官方文档,
resample的label与closed参数 - QuantConnect 文档,数据交付时间与 bar 的 Time / EndTime
- Concretum Group,《Can You Trust Your Intraday Database?》及配套文章
- 币安官方API文档,24小时行情接口定义
- Burton-Taylor International Consulting 研究(FOW 2026年4月8日报道)
- TickDB,行情接口文档及作者实测记录
- 系列上一篇:《拆解美股夜盘数据5个口径》