


很多做短线量化的人卡在集合竞价阶段。
普通行情接口只能拿到开盘价,看不到竞价阶段真实撮合变化。
依靠滞后数据写出来的竞价策略,回测好看,实盘持续翻车。
集合竞价核心原理
A 股集合竞价分为两个阶段:9:15-9:20 可撤单,9:20-9:25 不可撤单。
9:25 一次性产生开盘成交价。
竞价阶段的虚假挂单,大多集中在 9:20 前。

集合竞价接口的字段怎么用
接口地址:http://api.xtick.top/doc/bid/time?type=1&code=all&token=你的token
返回的核心字段包括:
| 字段 | 含义 | 策略价值 |
|---|---|---|
price |
当前匹配价格 | 观察竞价过程中价格是否被逐步推高 |
jjzf |
竞价涨幅 | 相对昨收的偏离度 |
jjl |
竞价量 | 当前累计撮合量 |
jje |
竞价金额 | 量×价,反映资金参与深度 |
nol |
未匹配量 | 买卖失衡的绝对值 |
noe |
未匹配金额 | 未匹配量的金额口径 |
trend |
未匹配方向 | 1偏向买方,-1偏向卖方 |
最关键的组合是jjzf + noe + trend。 竞价涨幅适中、未匹配金额大、且方向偏买方——这三个条件同时成立时,说明有资金在9:20后持续用真实挂单推价,撤单概率极低。
三个可直接落地的竞价筛选条件
条件一:竞价涨幅的“黄金窗口”
| 涨幅区间 | 含义 | 处理方式 |
|---|---|---|
| < 2% | 无主力介入 | 跳过 |
| 2%-4% | 温和抢筹 | 重点观察 |
| 4%-6% | 强高开,需放量验证 | 配合量能判断 |
| > 6% | 高开过多,追高风险大 | 除非有明确逻辑,否则放弃 |
竞价涨幅不是越高越好。2%到4%的温和高开,抛压消化充分,后续回踩不破均价线的概率最大。
条件二:未匹配金额的“方向确认”
noe(未匹配金额)配合trend(方向)使用。
当noe > 500万且trend = 1时,说明买方挂单量显著大于卖方,且差额集中在买一侧。这种状态下,9:25撮合出来的开盘价会被“买方力量”顶在高位。
反过来,noe很大但trend = -1,说明卖方压力更大,高开可能是诱多。
条件三:竞价金额与流通市值的比值
竞价金额jje除以流通市值,得到一个“竞价参与度”指标。
| 竞价参与度 | 信号 |
|---|---|
| < 0.05% | 冷门,无资金关注 |
| 0.05%-0.15% | 正常水平 |
| 0.15%-0.3% | 活跃,值得跟踪 |
| > 0.3% | 极活跃,需警惕对倒 |
参与度超过0.3%时,必须结合trend判断方向。 如果是买方方向且价格稳步上推,是真实抢筹;如果价格在高位横盘但参与度极高,要防范对倒出货。
竞价信号到交易决策
集合竞价不是寻找“必涨信号”,而是把有限的盘前信息变成可检验的候选条件,再用开盘成交验证,并用纪律管理失败。**数据能提高观察质量,不能消除市场风险。
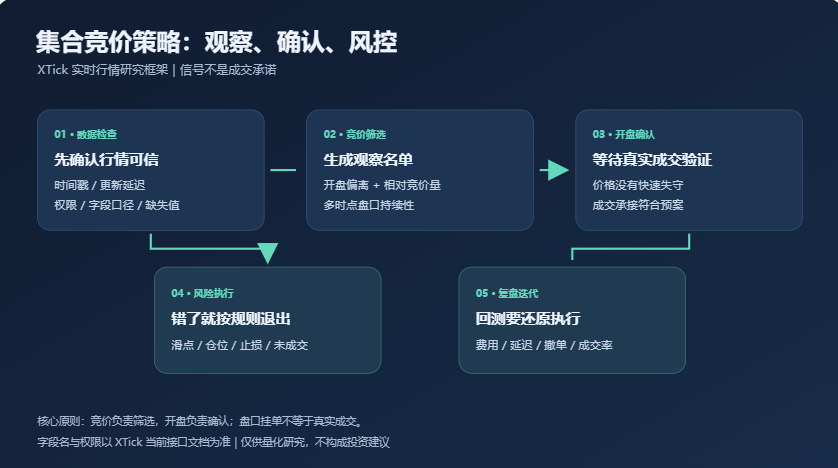
 编辑
为什么90%的人会在竞价阶段亏钱?
因为他们在用眼睛交易,而不是用数据交易。
我统计了近三年的竞价数据,发现三个致命误区:
| 误区 | 具体表现 | 真实情况 |
|---|---|---|
| 看挂单量做决策 | 买一量巨大=强势 | 9:20前可撤单,大单随时消失 |
| 追涨停竞价 | 涨停价挂单=主力看好 | 可能是诱多,9:20后撤单跑路 |
| 忽视量比 | 只看价格不看成交量 | 无量高开=假突破,大概率回落 |
记住一句话:没有成交量支撑的竞价走势,都是耍流氓。
很多竞价策略回测时直接用9:25的开盘价数据,这忽略了一个事实:9:25之前你无法知道最终撮合结果。
如果用9:25数据做信号、9:25价格成交,等于用了未来数据。正确的回测方式是用9:23或9:24的快照生成信号,以9:25开盘价成交——这中间存在一个“信号到执行”的时间差,滑点必须计入。
参考Github开源项目:https://github.com/xticktop/skills